ビジネス

実地棚卸と帳簿在庫の違い 数を直す前に差異の原因を残す
2026-11-02
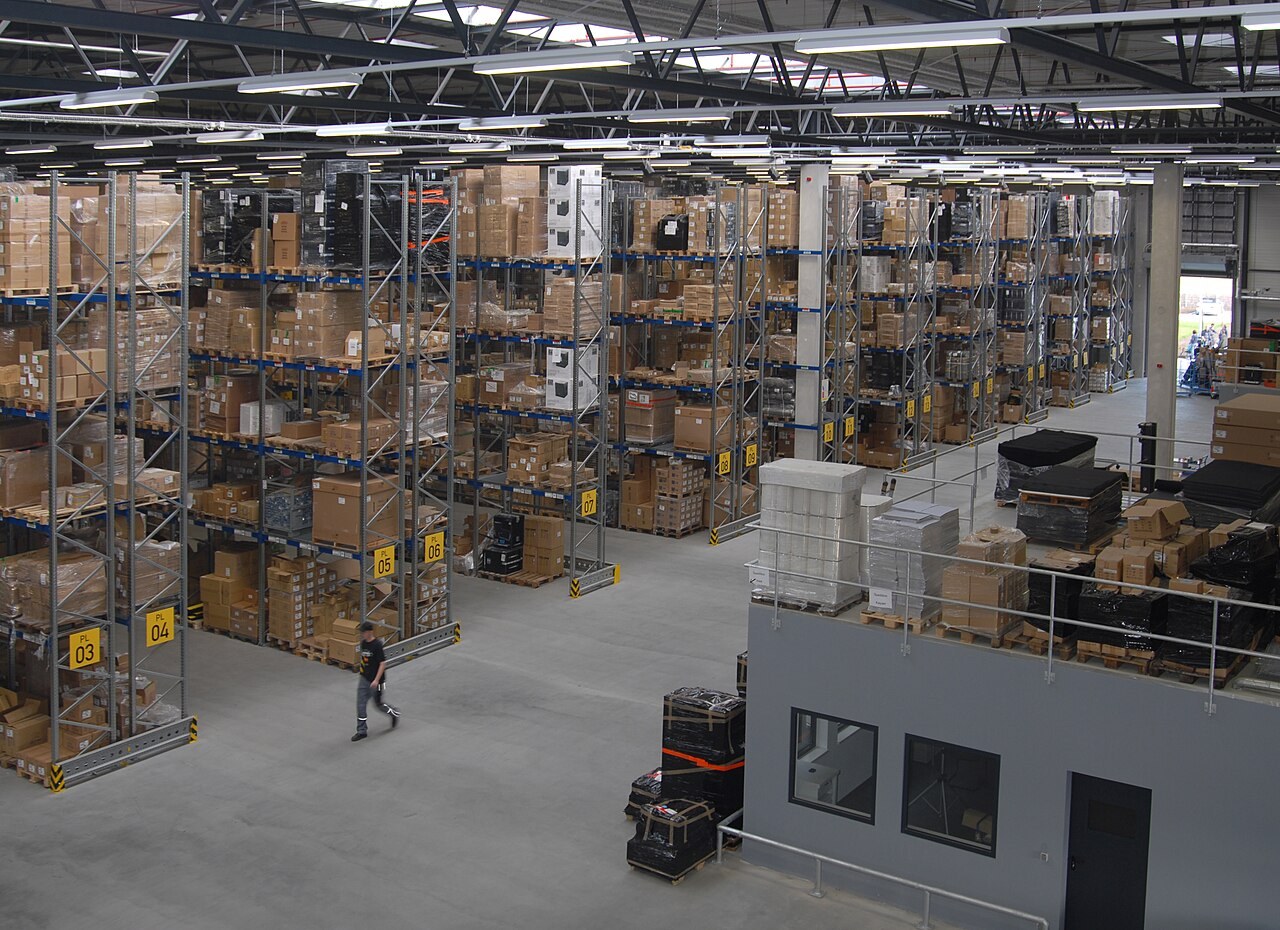
帳簿在庫は入出庫記録から計算する在庫、実地棚卸は実物を数えて確かめる作業です。差の修正だけで終わらず、数え方や記録のどこで違いが出たかを確認します。
記録があることと現物があること
システムに100個と表示されていても、棚に100個あるとは限りません。入出庫の未記録、数え間違い、破損などで記録と実物に差が出る場合があります。
実地棚卸は現物の数量や状態を確かめる機会です。J-Net21も、在庫管理システムがある企業の棚卸には、在庫の存在と管理の有効性を確認する意味があると説明しています。
基準時点と数える単位をそろえる
作業前に、いつの在庫を確認するか、箱と個のどちらで数えるかを決めます。途中で出庫が起きた場合、その動きを分けて残さないと照合が難しくなります。
1箱10個の商品を3と記録したとき、3箱と3個では結果が変わります。商品名だけでなく、単位、保管場所、数えた時点が分かる記録にする、という作業設計が役立ちます。
再確認してから、差が出た理由を調べる
差が出たら再カウントし、別の場所の在庫や基準時点前後の入出庫も確認します。理由を残さず帳簿だけを上書きすると、次に調べる手がかりが消えてしまいます。
数量を修正することと、差が生まれた仕組みを直すことは別です。会計評価は担当者へ確認しつつ、現場ではどこで記録が抜けたかを次の作業に残しましょう。